Devis gratuit sur photos Allauch · 13190
Franchise et assurance carrosserie : ce qui reste à votre charge
Franchise, remboursement, expertise et libre choix du réparateur (loi Hamon 2014) : ce qui reste à votre charge après un dégât de carrosserie.
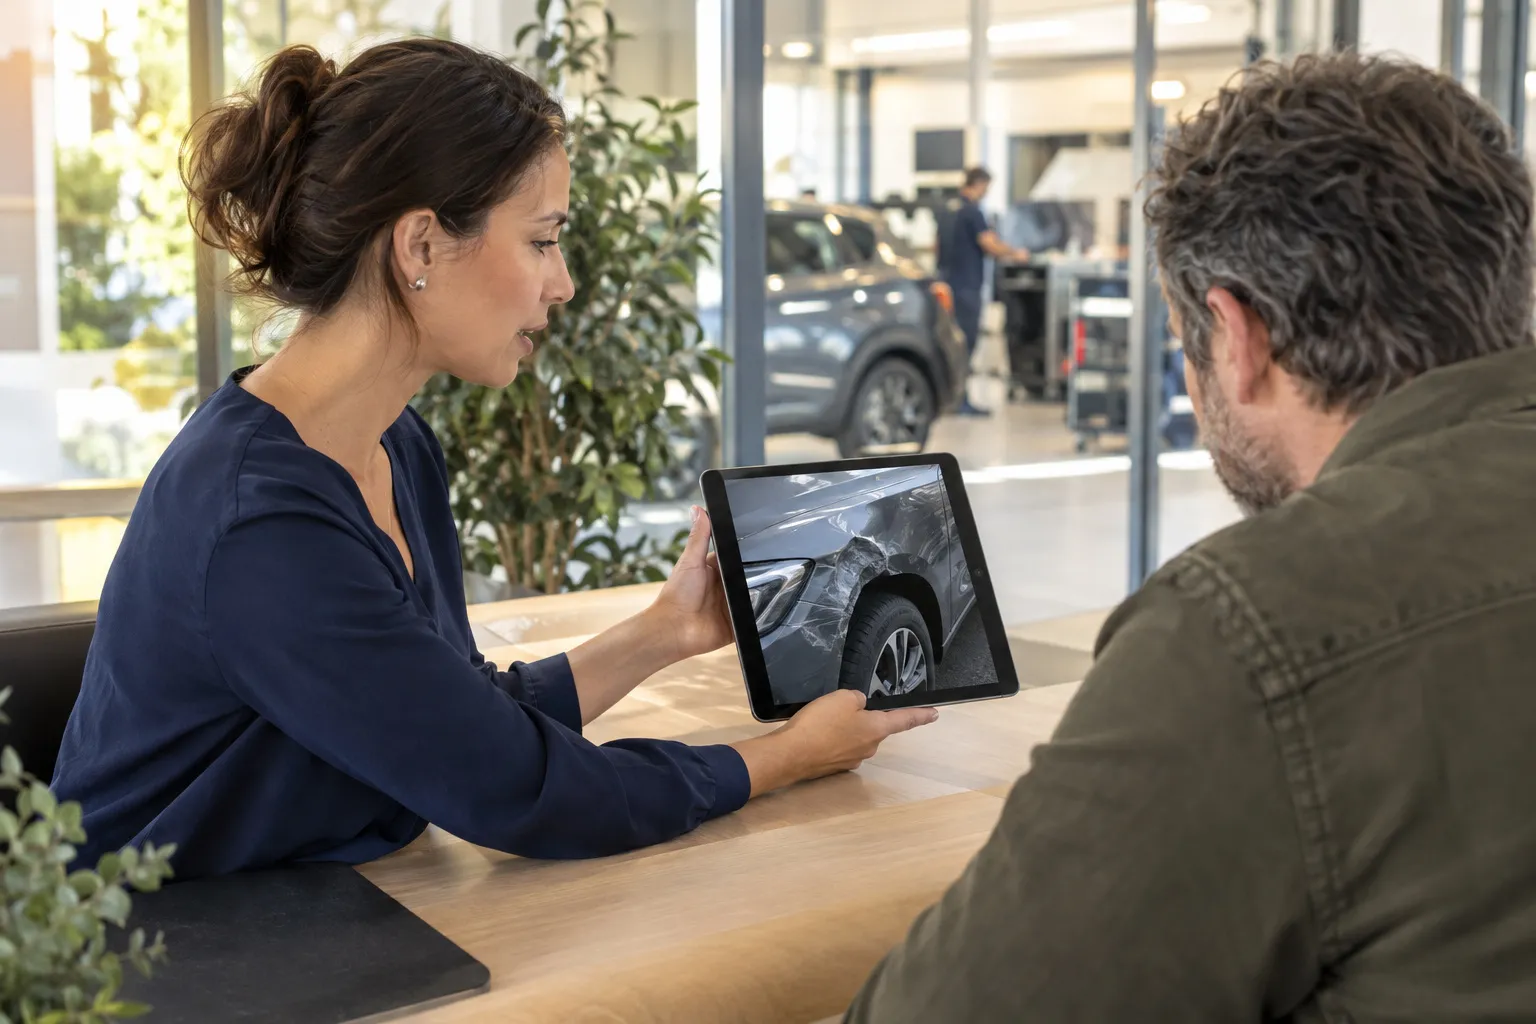
En résumé : après un sinistre pris en charge, vous payez la franchise inscrite à votre contrat, et l’assurance règle le reste selon les garanties souscrites et le rapport d’expertise. Vous gardez le libre choix de votre carrossier. Les lignes qui suivent détaillent ces notions sans jargon, à titre d’information générale : seul votre contrat et votre assureur peuvent confirmer votre situation.
Franchise : de quoi parle-t-on exactement ?
Il s’agit de la portion d’un dommage que l’assuré garde à sa charge. Elle apparaît dans les conditions particulières du contrat, parfois avec plusieurs montants suivant la garantie en cause (collision, vol, bris de glace, intempéries). Pour fixer les idées, prenons un exemple inventé : avec un devis de 900 euros et une franchise de 300 euros, l’assureur verserait 600 euros et les 300 restants resteraient à votre charge. Ces chiffres sont inventés pour l’exemple, indicatifs, et ne décrivent aucun contrat réel.
Quel reste à charge selon votre situation ?
- Vous êtes responsable de l’accrochage : votre garantie « tous risques » (si vous l’avez) intervient, franchise déduite. Avec une garantie au tiers, vos propres dégâts ne sont pas couverts.
- L’autre conducteur est responsable : son assurance rembourse en principe les réparations. Le constat amiable est alors la pièce centrale.
- Dégât non attribuable (rayure sur un parking, choc de caddie sans témoin) : seule votre garantie dommages peut jouer, franchise comprise.
- Événement climatique : certaines franchises sont spécifiques, voir les pages sur la grêle et la carrosserie.
Un devis plus bas que la franchise rend la déclaration peu utile, puisque vous régleriez tout de toute façon. Pour une réparation modeste, mettre les deux montants côte à côte avant de déclarer évite une démarche pour rien.
Quand l’expertise intervient-elle, et que change-t-elle ?
Lorsque la casse est lourde, l’assureur envoie parfois un expert automobile, qui inspecte la voiture, rédige un rapport et arrête la somme prise en charge. Si le coût de la réparation dépasse la valeur du véhicule, il peut conclure à une « épave » ou à un véhicule économiquement irréparable, avec une indemnisation différente. Vous pouvez contester ses conclusions en motivant votre désaccord, devis détaillé à l’appui.
Pouvez-vous choisir librement votre réparateur ?
Oui. Le libre choix du réparateur est un principe du droit des assurances, rappelé et renforcé par la loi relative à la consommation du 17 mars 2014, dite loi Hamon. En pratique :
- votre assureur peut vous recommander un réparateur de son réseau, avec parfois un avantage (prise en charge directe, avance de frais) ;
- il ne peut pas vous obliger à l’utiliser ni réduire votre indemnisation pour ce seul motif ;
- vous pouvez demander un devis à un autre carrossier et comparer.
Carrosserie du Garlaban ne dépend d’aucune compagnie d’assurance. Nous prenons en charge votre dossier pour les automobilistes d’Allauch et des environs : nous vous rappelons avec un devis gratuit, détaillé poste par poste pour que votre assureur puisse l’exploiter, sans engagement de votre part.
Un exemple concret à Allauch
Imaginons un conducteur du Logis-Neuf qui heurte une borne en sortant d’un parking : l’aile et le pare-chocs sont abîmés, aucun tiers n’est impliqué. Il fait établir un devis et compare avec sa franchise « dommages tous accidents ». Si le devis dépasse nettement la franchise, la déclaration a un sens ; s’il la dépasse de peu, il pèse aussi l’effet possible sur sa prime l’année suivante, en lisant les conditions de son contrat. Cette réflexion appartient à l’assuré : nous fournissons le devis, la décision reste la vôtre. L’exemple est illustratif : il ne fixe aucune règle.
Quels documents garder ?
- le constat amiable et les photos d’origine ;
- votre déclaration de sinistre et sa date d’envoi ;
- les devis reçus et, le cas échéant, le rapport d’expertise ;
- la facture finale, qui conditionne le remboursement si l’assureur ne règle pas directement.
Quelles étapes suivre dans l’ordre ?
- Prenez des clichés du véhicule et complétez le constat si un tiers est en cause.
- Ouvrez votre contrat à la page des garanties : franchise, délais, exclusions.
- Sollicitez un devis par le formulaire, ce qui n’a rien d’une déclaration de sinistre.
- Rapprochez le montant du devis de votre franchise, puis tranchez.
- Si un expert est annoncé, laissez-le passer avant de commander les travaux.
Le déroulé complet après un choc figure dans la page sur la réparation après un accident, et des repères de budget dans les prix indicatifs.
Que se passe-t-il si l’assureur et le carrossier ne sont pas d’accord ?
Il arrive que le montant retenu par l’expert soit inférieur au devis. Dans ce cas, demandez le rapport écrit, faites préciser au carrossier les postes en cause (main-d’œuvre, pièces, peinture) et adressez une réponse argumentée à l’assureur. En cas de blocage durable, le médiateur de l’assurance est un recours gratuit, après une réclamation écrite à la compagnie. Gardez toujours une trace écrite de vos échanges.
Que nous dire lors du rappel ?
Mentionnez quatre points : sinistre déclaré ou non, expert annoncé ou non, paiement direct du réparateur ou remboursement sur facture, montant de la franchise. Avec eux, notre devis sera exploitable par la compagnie, et nous pouvons nous coordonner avec l’expert si votre assureur en envoie un.
Questions fréquentes
Qu'est-ce qu'une franchise d'assurance auto ?
C'est la somme qui reste à votre charge après un sinistre pris en charge. Son montant est fixé dans votre contrat et se déduit de l'indemnisation.
Ma réparation coûte moins que ma franchise : que faire ?
Il est souvent inutile de déclarer le sinistre, puisque vous paieriez de toute façon la totalité. Vérifiez votre contrat avant de décider, surtout si un tiers est impliqué.
Puis-je choisir mon carrossier ?
Oui. Le libre choix du réparateur est un droit pour l'assuré, renforcé par la loi Hamon de 2014. L'assureur peut proposer un réparateur, pas l'imposer.
Dois-je avancer les frais de réparation ?
Cela dépend du contrat et du garage. Certains assureurs paient directement le réparateur ; d'autres remboursent après facture. Demandez-le à votre assureur avant les travaux.
Un devis gratuit engage-t-il auprès de l'assureur ?
Non. Demander un devis ne vaut ni déclaration de sinistre ni accord de réparation.
Envoyez les photos du dégât, nous chiffrons
Racontez-nous l'incident, joignez deux ou trois photos : nous regardons votre dossier et nous vous rappelons rapidement avec un devis gratuit.
Voir aussi
- Débosselage sans peinture à Allauch : quand la technique convient
- Voiture grêlée : réparation et prise en charge à Allauch
- Peinture de carrosserie à Allauch : teinte, cabine, finition
- Prix d'une réparation de carrosserie : ce qui fait varier le devis
- Que faire juste après un épisode de grêle ?
- Rayures et pare-chocs : polir, réparer ou remplacer ?